

旅行指南
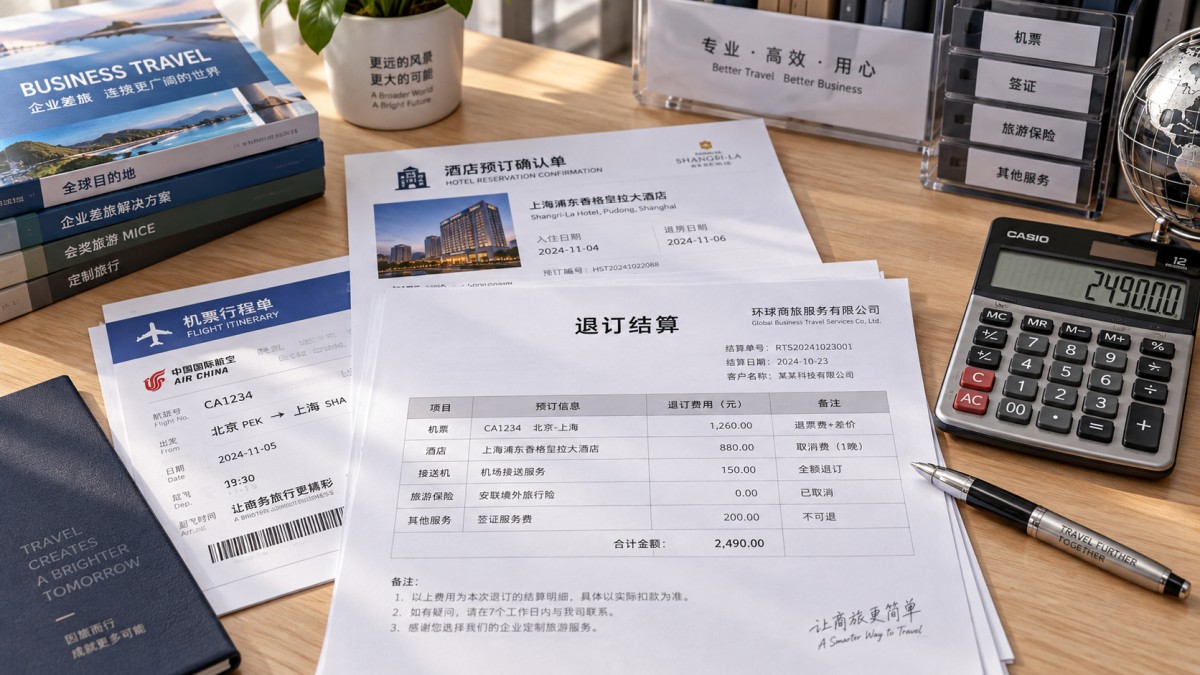
企業定制旅遊臨時減員,可能產生機票或火車票退票費、酒店取消費、已鎖定的用車及活動費用,也可能涉及剩餘人員的住宿調整。能退多少,取決於減員通知時間、各項資源的退改條件,以及取消後實際無法收回的費用。
採購人員可以先建立一個判斷:按人計價的項目,有機會隨人數減少而退回;按整團採購、已過取消期限或已經履行的項目,未必能同步減少。最終結算應結合適用法律、有效合同約定及費用依據,不能僅憑「出發前幾天取消」就判斷整筆團費應扣多少。
先拆開費用,才能看清哪些錢能退
企業拿到的報價可能只有一個人均總價,但旅行社採購酒店、車輛、門票時,採用的計費單位並不相同。臨時退出一人,並不代表這些採購項目都能減少一份。
交通:個人票務與整車包租分別核算
機票、火車票應按對應票種及退票時點核算。團隊機票可能附帶名單提交、出票、改名和退票限制,不能直接套用個人散客票的規則。尚未出票的,也要查清是否存在已支付且無法退回的佔位費用。
旅遊大巴則更多取決於車輛數量、車型和使用天數。少幾個人但仍使用原車,車費可能無法減少;如果減員後能夠換小車或取消一輛車,應進一步核算可節省金額及原訂單取消成本。不能一邊按原車費用扣款,一邊忽略已經獲得的退費。
酒店:減人數不一定減房間
酒店應按房間數、入住晚數和取消期限核對。兩人合住一間房,其中一人退出,另一人仍需住宿,房費可能繼續發生;若兩名退出人員原本同住一間,且該房間仍可免費取消,則更有條件退回對應房費。
所謂「減員後補單房差」,也要說明計算依據:原報價如何分攤住宿費、現有房間是否能重新組合、退出人員已承擔了多少無法退回的房費。同一間房的費用,不應在退出人員扣款和留團人員補款中重複收取。
門票、餐飲和活動:看取消節點與採購單位
景區門票、演出票、索道等,應逐項查看預約、出票和使用條件。實名預約不必然等於不可退,尚未使用也不必然可以全退,具體要看對應產品規則。
團餐按桌預訂、團建按場次採購、講解按場收費時,少一人可能無法減少支出;按位採購且尚未鎖定的部分,則可能調整。定制服裝、紀念品、活動物料如果已經製作,也可能產生費用,但應區分已完成部分與尚可取消部分。
合同寫了扣費比例,仍要看扣的是什麼
採購審核退訂費用時,應把合同條款與實際採購記錄對起來。如果合同約定按出發前不同時間扣除一定比例,需要看清該比例覆蓋哪些費用,是否還會另加機票、酒店等損失,避免同一項目重複扣款。
對於適用包價旅遊合同相關規則的安排,旅遊者在行程結束前解除合同,涉及扣除必要費用、退還餘款的處理。企業統一簽約、員工分別報名或另行採購會議服務等安排,合同關係可能有所不同,不能把某一份旅遊合同中的退訂比例套用到全部項目。
「資源已鎖定」「供應商不退」不足以獨立解釋結算金額。採購可以要求旅行社提供與該筆扣費有關的訂單、退改規則、付款記錄或供應商扣款確認,並遮蔽無關信息。款項已經支付,也不等於全部構成無法收回的損失;後續取得的退款應納入結算。
還要留意「訂金」和「定金」的區別。名稱、約定和實際性質會影響處理方式,不能看到預付款就直接認定減員後一律不退,更不能在缺少依據時同時疊加定金扣除、違約金和全部資源損失。
減員後先止損,再談最終扣款
通知越晚,可能錯過的免費調整節點越多。企業內部確定有人退出後,應儘快通過雙方約定的渠道發出書面通知,寫明人員、涉及日期,以及是取消出行還是申請替換人員,保留旅行社收到通知的記錄。
隨後可以同步提出三項調整要求:
- 取消尚未出票、尚未製作或仍在免費取消期內的項目,明確每項操作的截止時間。
- 重新安排住宿、餐桌和車輛,核算人數減少後是否能夠釋放完整房間、整桌或整輛車。
- 評估替補人員的可行性,逐項確認交通票務、酒店、門票及保險能否變更,以及變更費用。
替補不是所有訂單都能通用的解決辦法。涉及實名票務或特殊預約時,可能需要先退後訂,並承擔價格變化。因疾病等原因退出,也可核對產品是否設有特殊退改條件、已購保險是否覆蓋相應責任,但不能預先承諾免扣或賠付。
採購結算時,要拿到可複核的差額
一份可用於企業審批的減員結算單,至少應列明原訂單金額、涉及人數或房間數、取消時間、可退金額、扣費金額和對應依據。退款仍在處理中時,應區分暫扣與最終扣除,並約定退款到賬後的補退方式。
同時分清「退出人員應退多少」和「剩餘團隊人均成本如何變化」。車輛、導遊等固定費用仍然發生,會使剩餘人員的人均成本上升,但這本身不能成為新增扣費項目。如果旅行社同時提出減員扣款和留團人員補款,就應提供整團調整前後的總額對照,核查是否重複計算。
下次採購時,可在合同附件中把個人票務、房間、整車、活動場次分別列出退改節點,並約定人數調整期限和結算憑證要求。對人數尚未穩定的團隊,報價比較也應包含「減少幾人後如何結算」這一項:較低的初始人均價,如果綁定嚴格的資源採購條件,未必對應較低的最終支出。
您的1:1旅行顧問將在1個工作日內回覆
如何規劃行程
按月旅行指南
- 洛陽啟動「神都秋韻」文旅促消費活動,預熱冬季旅遊
- 颱風「白海豚」導致河南景區閉園,暑期地接承壓
- RCEP印尼細則落地:文旅服務零關稅與客服硬性要求並行
- 沙特SASO新規落地:中文文旅服務接入Visit Saudi前須完成Taqat認證
- 鄭州開通文旅物料拼箱專線,運費降18%
- 洛陽號冷鏈加密:文創出口交付壓縮至9天
- 東南亞三國團隊簽證預審提速
- 鄭州航空港運力趨緊拖慢文旅物料空運交付
- 越南新規收緊定制團用車監控要求
- 沙特SAMA新規指引文旅責任險合規前置
- 日本客戶接待新規壓向河南地接車輛
- Ou Gaoqiao Cultural and Tourism Duty-Free Warehouse expedited channel for opening summer teams
熱門目的地
- 洛陽博物館閉館、夜遊龍門將暫停,白馬寺啟動修繕
- 企業定制旅遊臨時減員會產生哪些退訂費用?
- 武當山神農架旅遊先去哪一站更順路?
- 四姑娘山畢棚溝旅遊如何安排海拔適應時間?
- 如何從行程表判斷攝影旅遊是否留足拍攝時間?
為什麼選擇我們
高性價比與透明體驗
提供令人驚喜的低價,且不存在可選的旅遊陷阱,既能讓遊客以低成本出行,又能避免不必要的消費套路,保障消費透明度。
個性化與專屬服務
支持100%免費定制,搭配一對一專家服務,能根據遊客的具體需求打造專屬行程,同時提供專業指導,提升旅行的個性化和專業性。
優質行程規劃
行程緊湊且內容豐富,能讓遊客在有限時間內體驗更多內容;同時精選位置優越的酒店,為遊客提供便利的住宿條件,整體提升旅行的舒適度和體驗感。